Mục lục
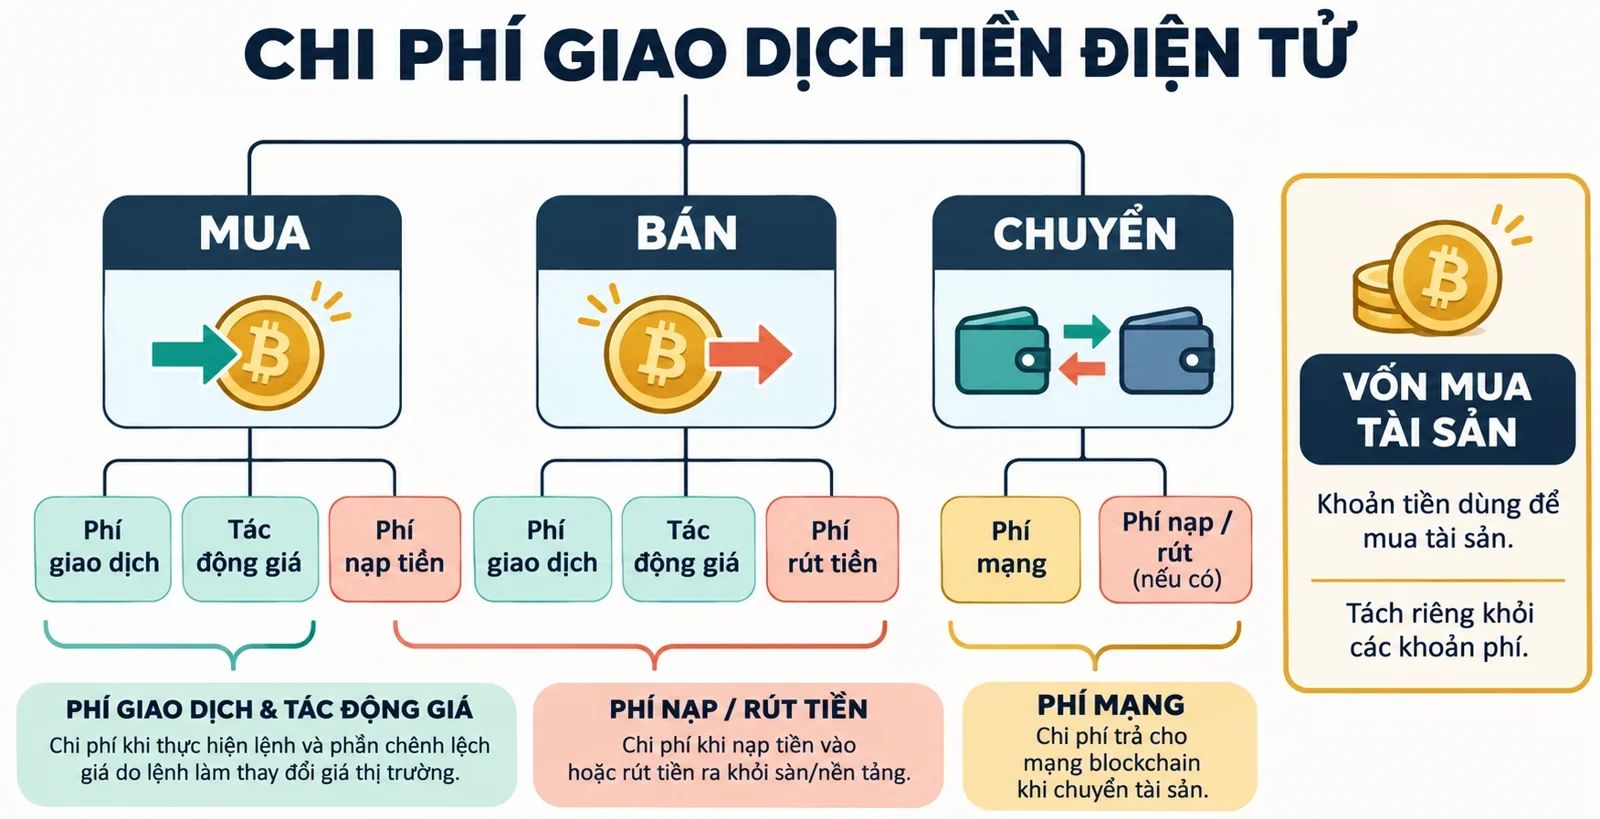
Để tính tổng chi phí mua, bán và chuyển tiền điện tử, hãy cộng các khoản bị thu trong toàn bộ hành trình sau khi quy đổi về cùng đơn vị, rồi đối chiếu số thực nhận. Tách vốn mua tài sản khỏi chi phí; theo dõi tác động giá riêng để tránh cộng hai lần.
Khoản hoàn phí dự kiến chỉ nên dùng cho kịch bản ước tính, còn kết quả thực tế cần dựa vào khoản đã nhận.
Tổng chi phí mua, bán và chuyển cần tính những khoản nào?
Chia bảng thành ba nhóm: vốn, khoản bị thu và tác động giá. Với mỗi chặng mua, bán hoặc chuyển, chỉ điền khoản thực sự áp dụng; đừng mặc định ô chưa kiểm tra bằng không.
| Chặng | Khoản cần kiểm tra |
|---|---|
| Mua hoặc bán | Phí giao dịch; giá báo và giá khớp |
| Nạp tiền | Phí thanh toán, nạp tiền hoặc chuyển đổi nếu có |
| Chuyển tài sản | Phí rút, phí mạng và khoản trừ tại đầu nhận nếu có |
Giữ hai kết quả: tổng khoản bị thu và chi phí so với giá tham chiếu. Khi lập kết quả thứ hai, ghi rõ phần tác động giá nào đã nằm trong số tiền thanh toán hoặc thực nhận. Không cộng lại phần đó. Cách trình bày này giúp trả lời cả “bị thu bao nhiêu?” lẫn “nhận được bao nhiêu?”.
Xác định hành trình, số tiền và đơn vị quy đổi
Viết điểm bắt đầu và điểm kết thúc trước khi tính. Nếu bắt đầu bằng VND, hãy kiểm tra bước thanh toán hoặc chuyển đổi; nếu bắt đầu bằng số dư có sẵn, chỉ đưa các bước tiếp theo vào phạm vi đã chọn.
Ghi tài sản, lượng dự kiến mua hoặc bán, điểm nhận và mạng định dùng. Với giao dịch chuyển, xác nhận thông tin mạng ở cả nơi gửi lẫn nơi nhận trước khi thao tác.
Chọn một đơn vị tổng hợp, chẳng hạn VND hoặc USDT. Mỗi khoản nên có số gốc, đơn vị gốc, tỷ giá và thời điểm quy đổi. Dùng một quy ước nhất quán khi so sánh; giữ số gốc để kiểm tra lại nếu cần thay mốc quy đổi.
Tính phí giao dịch theo từng lần khớp lệnh
Với ví dụ ước tính, dùng công thức:
Phí giao dịch ước tính = Giá trị đã khớp × Tỷ lệ phí áp dụng.
Tính riêng từng lần khớp rồi cộng kết quả. Trước khi nhập tỷ lệ, kiểm tra sản phẩm, cấp tài khoản và mức phí Maker/Taker thực sự áp dụng cho lần khớp đó. Không tự chọn một mức chỉ từ tên loại lệnh.
Với Spot, hãy đối chiếu giá trị đã khớp, khoản phí và tài sản trả phí trong lịch sử. Với Futures, cần xác minh cơ sở tính phí trước khi dùng công thức; đừng tự lấy số tiền ký quỹ làm giá trị giao dịch. Nếu có funding hoặc khoản phát sinh khác, ghi riêng theo dữ liệu của giao dịch.
Nếu tỷ lệ được nhập dưới dạng phần trăm, kiểm tra định dạng ô để tránh nhân sai.
Đo chênh lệch giá mua bán và trượt giá
Để theo dõi chênh lệch giá mua bán và trượt giá, trước hết hãy ghi rõ cách đo. Lưu giá tham chiếu, thời điểm lấy giá, giá báo cho chiều mua hoặc bán, cùng giá khớp và khối lượng tương ứng.
Nếu muốn phân tích hai khoản riêng, hãy xác minh cách bên cung cấp thể hiện chúng. Không tự gắn nhãn cho toàn bộ chênh lệch giữa hai thời điểm.
Có thể dùng một bảng kiểm tra như sau: chọn cùng lượng tài sản, tính giá trị theo giá tham chiếu rồi đối chiếu số thanh toán hoặc thực nhận. Ghi riêng phí đã tách được từ chứng từ. Phần chênh còn lại cần được giải thích trước khi đưa vào tổng.
Nếu số thực nhận đã phản ánh mức giá thực hiện, dùng cột tác động giá để phân tích; không trừ thêm khoản ấy khỏi số thực nhận. Giữ cùng mốc tham chiếu cho các phương án.
Kiểm tra phí nạp, rút và phí mạng
Trước khi chuyển, mở thông tin áp dụng cho đúng tài sản và mạng đã chọn. Ghi số gửi, số dự kiến nhận, khoản phí được báo và tài sản dùng trả phí. Kiểm tra khoản nào trừ vào lượng chuyển, khoản nào thanh toán riêng.
Câu hỏi cần giải quyết là: phí rút đang hiển thị đã bao gồm khoản nào, và có khoản phí mạng thu riêng hay không? Chỉ thêm một dòng chi phí khi xác định đó là khoản khác với dòng đã ghi.
Ở đầu nhận, đối chiếu lượng được ghi có với dự kiến. Nếu có khoản bị trừ, tìm thông tin giao dịch tương ứng trước khi kết luận. Giữ riêng dữ liệu trước khi xác nhận chuyển và dữ liệu sau khi hoàn tất để giải thích chênh lệch.
Lập bảng tính tổng chi phí theo từng bước
Tạo mỗi dòng cho một bước, kèm mã giao dịch để tra lại. Dùng các cột: khoản mục, số tiền gốc, tài sản trả phí, tỷ giá, số quy đổi, ước tính, thực tế và ghi chú.
- Liệt kê hành trình từ điểm bắt đầu đến điểm nhận.
- Điền khoản bị thu theo dữ liệu áp dụng; để trạng thái “chờ kiểm tra” khi chưa xác minh.
- Tính phí từng lần khớp, rồi cộng theo chặng.
- Ghi tác động giá ở cột riêng, đánh dấu phần đã phản ánh trong thanh toán.
- Quy đổi các khoản về đơn vị đã chọn.
- Đối chiếu số dư đầu, các khoản vào ra và số dư cuối.
Đừng cộng nguyên cột dòng tiền để gọi là tổng phí: vốn mua tài sản cần được tách riêng. Khi hoàn tất, giữ bản ước tính ban đầu bên cạnh kết quả thực tế để tìm đúng bước gây lệch.
So sánh các phương án mua, bán và chuyển
Chọn một mục tiêu chung: cùng vốn đầu vào hoặc cùng lượng tài sản cần đến đích. Ghi rõ tiêu chí đang dùng; đừng xếp hạng hai phương án theo hai mục tiêu khác nhau.
| Tiêu chí | Phương án A | Phương án B |
|---|---|---|
| Vốn hoặc lượng tài sản | Điền | Điền |
| Phí giao dịch | Điền | Điền |
| Tác động giá | Ghi cách đo | Cùng cách đo |
| Phí chuyển | Điền | Điền |
| Số thực nhận | Điền | Điền |
Kèm thời điểm báo giá, đơn vị quy đổi và điều kiện áp dụng dưới bảng. Nếu dùng báo giá để so sánh, gọi kết quả là ước tính. Nếu một phương án chưa rõ khoản thu, giữ trạng thái chưa hoàn tất thay vì coi khoản đó bằng không. Ưu tiên kiểm tra kết quả tại điểm nhận cuối cùng.
Đưa hoàn phí vào bảng tính thế nào?
Tách ba trạng thái: dự kiến, đã xác nhận và đã nhận. Chỉ dùng khoản đã nhận khi chốt chi phí thực tế; giữ hai trạng thái còn lại trong phần theo dõi.
Hai công thức minh họa cho kịch bản ước tính:
- Hoàn phí ước tính = Phí giao dịch ước tính × Tỷ lệ hoàn phí.
- Phí giao dịch sau hoàn ước tính = Phí giao dịch ước tính − Hoàn phí ước tính.
Trước khi điền tỷ lệ, kiểm tra giao dịch nào đủ điều kiện, cơ sở tính hoàn phí, cách ghi nhận và điều kiện rút áp dụng. Nếu cần trả thêm khoản thu để nhận hoặc rút tiền hoàn, ghi khoản đó riêng rồi đánh giá phần tiết kiệm còn lại.
Không áp tỷ lệ quảng bá cho mọi khoản trong hành trình. Khi so sánh, đặt chi phí trước hoàn cạnh kết quả sau khoản hoàn đã thực nhận.
Những lỗi dễ làm sai tổng chi phí và bước kiểm tra cuối
Trước khi chốt, kiểm tra lần cuối:
- Tỷ lệ phần trăm đã được nhập đúng định dạng chưa?
- Cơ sở tính phí Futures đã được xác minh chưa?
- Phí rút và phí mạng có đang ghi trùng không?
- Khoản thay đổi do chọn mốc giá khác đã được giải thích chưa?
- Phí trả bằng tài sản khác đã được quy đổi chưa?
- Khoản hoàn dự kiến có bị trừ vào kết quả thực tế không?
Sau đó, đối chiếu từng dòng với lịch sử giao dịch và số dư cuối. Nếu còn lệch, tìm từ lần khớp, khoản chuyển hoặc khoản ghi có liên quan; đừng thêm một dòng “phí khác” chỉ để bảng cân. Bước tiếp theo là hoàn thiện một hành trình đã kết thúc trước khi dùng bảng cho quyết định mới.